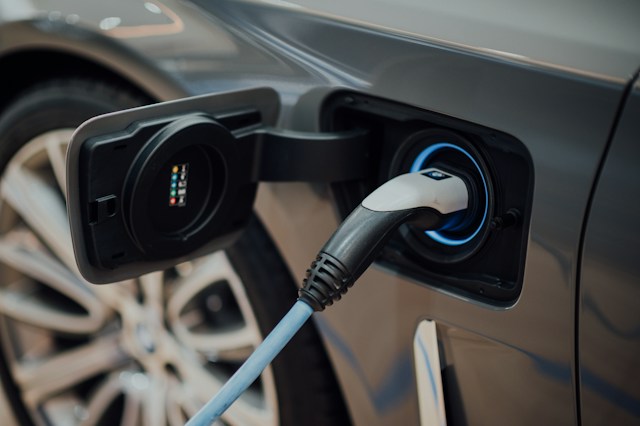
Rijden uw medewerkers in een auto van de zaak? Dan verandert er vanaf 1 januari 2027 iets. Stelt u vanaf die datum een personenauto die niet volledig elektrisch is beschikbaar aan een werknemer, en mag die de auto ook privé gebruiken? Dan betaalt u als werkgever een pseudo-eindheffing van 12% van de cataloguswaarde, inclusief btw en bpm. Dit geldt voor benzine-, diesel-, lpg- en hybride auto’s. Woon-werkverkeer telt als privégebruik.
Bij een auto van € 40.000 gaat het om € 4.800 per jaar. Dat komt bovenop de gewone bijtelling van de werknemer. Bestelauto’s en volledig elektrische auto’s vallen er niet onder. Ook een dga kan als werknemer gelden. Voor een eenmanszaak, vof of maatschap speelt de heffing in de regel niet voor de ondernemer zelf.